ซื้อสินทรัพย์หรือซื้อหุ้น: คู่มือโครงสร้างดีลสำหรับธุรกิจขนาดเล็กปี 2026
เปรียบเทียบการซื้อสินทรัพย์กับการซื้อหุ้นสำหรับธุรกิจขนาดเล็ก พร้อมเจาะลึกภาษี หนี้สิน สัญญา ความเสี่ยง และเช็กลิสต์ก่อนเซ็นสัญญา
 James · Content Manager 21 สิงหาคม 2569 4 นาทีอ่าน
คุณได้ลงนามในหนังสือแสดงเจตจำนงแล้ว ราคาเป็นที่ตกลงกันเรียบร้อย จากนั้นทนายส่งร่างสัญญามาให้ และมันกลับดูแตกต่างจากที่คุณคาดไว้โดยสิ้นเชิง ฝ่ายหนึ่งต้องการซื้อ “บริษัท” ส่วนอีกฝ่ายต้องการซื้อ “สินทรัพย์” นี่ไม่ใช่การถกเถียงเรื่องถ้อยคำ แต่เป็นการตัดสินใจเชิงโครงสร้างที่กำหนดว่าใครจะเป็นผู้จ่ายภาษี ใครจะรับช่วงหนี้สิน และสัญญาใดจะยังมีผลหลังปิดดีล
สำหรับเจ้าของธุรกิจขนาดเล็กและผู้ซื้อ การเลือกนี้มักเกิดขึ้นโดยอัตโนมัติ เพราะไม่มีใครเข้าใจกระบวนการอย่างแท้จริง หากเลือกโครงสร้างผิด คุณอาจรับช่วงคดีความที่ไม่เคยรู้มาก่อน หรือผู้ขายอาจต้องเจอภาษีจำนวนมากจนทำให้ดีลล่ม คู่มือนี้จะแจกแจงความแตกต่างเชิงปฏิบัติระหว่างสัญญาซื้อขายสินทรัพย์ (Asset Purchase Agreement หรือ APA) และสัญญาซื้อขายหุ้น (Stock Purchase Agreement หรือ SPA) พร้อมอธิบายผลกระทบต่อความรับผิด ภาษี และการดำเนินงาน เพื่อให้คุณต่อรองได้อย่างมั่นใจ
ความแตกต่างหลัก: จริง ๆ แล้วคุณกำลังซื้ออะไร
ความแตกต่างพื้นฐานอยู่ที่นิติบุคคลตามกฎหมาย ใน สัญญาซื้อขายหุ้น ผู้ซื้อจะซื้อหุ้นของบริษัท หรือสิทธิความเป็นสมาชิกใน LLC นิติบุคคลเดิมยังคงเหมือนเดิมทุกประการ เป็นธุรกิจเดิม ชื่อเดิม เลขประจำตัวนายจ้าง (EIN) เดิม และประวัติเดิม เพียงเปลี่ยนเจ้าของเท่านั้น ผู้ซื้อเข้ามารับช่วงต่อจากผู้ขาย
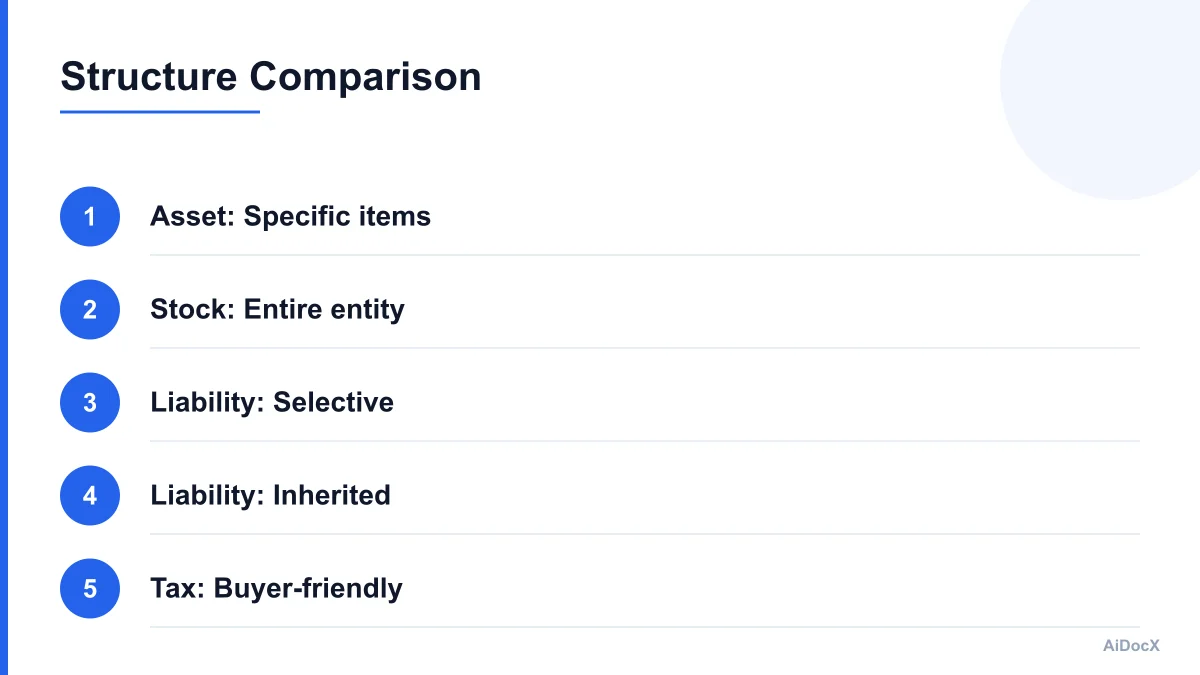
ใน สัญญาซื้อขายสินทรัพย์ ผู้ซื้อจะเลือกซื้อสิ่งต่าง ๆ เช่น อุปกรณ์ สินค้าคงคลัง รายชื่อลูกค้า ทรัพย์สินทางปัญญา และอสังหาริมทรัพย์ โดยไม่ได้ซื้อนิติบุคคลเดิม แต่จะนำสินทรัพย์เหล่านี้ไปไว้ในนิติบุคคลใหม่หรือเดิมที่ผู้ซื้อเลือกเอง ส่วนนิติบุคคลของผู้ขายยังคงอยู่ โดยมักเหลือเงินสดจากการขาย และอาจถูกเลิกกิจการในภายหลัง
ลองนึกภาพแบบนี้:
- การซื้อหุ้น: คุณซื้อบ้าน เฟอร์นิเจอร์ หนี้สิน และชื่อเสียงของเจ้าของคนก่อน บ้านยังคงเป็นบ้านหลังเดิม
- การซื้อสินทรัพย์: คุณซื้อเฟอร์นิเจอร์และที่ดิน แล้วนำไปไว้ในบ้านหลังใหม่ บ้านหลังเก่ายังคงเป็นของเจ้าของเดิม พร้อมเชื้อราที่อาจซ่อนอยู่ในผนัง
ความแตกต่างนี้เป็นต้นตอของความแตกต่างอื่น ๆ ทั้งหมด หากคุณกำลังซื้อธุรกิจใหม่ที่สะอาดและไม่มีประวัติยาวนาน การซื้อหุ้นอาจง่ายกว่า แต่หากเป็นธุรกิจที่ดำเนินงานมานาน การซื้อสินทรัพย์มักปลอดภัยกว่าสำหรับผู้ซื้อ
ผลกระทบด้านภาษี: ใครเป็นผู้รับภาระต้นทุนที่ซ่อนอยู่
ภาษีมักเป็นปัจจัยชี้ขาด แต่กลับไม่ค่อยมีการพูดถึงจนกว่าจะถึงช่วงท้าย การปฏิบัติทางภาษีแตกต่างกันอย่างมากระหว่างสองโครงสร้าง โดยทั่วไปภาระมักตกอยู่กับผู้ซื้อในดีลซื้อสินทรัพย์ และตกอยู่กับผู้ขายในดีลซื้อหุ้น
กรณีซื้อสินทรัพย์:
ผู้ซื้อจะได้รับ “การปรับเพิ่มฐานภาษี” (step-up in basis) หมายความว่าผู้ซื้อสามารถคิดค่าเสื่อมราคาของสินทรัพย์ตามราคาซื้อใหม่ได้ ตัวอย่างเช่น หากบริษัทซื้อรถส่งของในราคา 50,000 ดอลลาร์ในปี 2015 และปัจจุบันรถมีมูลค่า 20,000 ดอลลาร์ ผู้ซื้อสินทรัพย์มักสามารถจัดสรรราคาซื้อส่วนหนึ่งให้กับรถคันนั้น แล้วคิดค่าเสื่อมราคาในระยะเวลาที่สั้นกว่า เช่น 5 ปี แทนที่จะใช้ตามอายุการใช้งานเดิม สิ่งนี้ช่วยสร้างเกราะป้องกันทางภาษีให้ผู้ซื้อ อย่างไรก็ตาม ผู้ขายต้องรับรู้กำไรจากการขายสินทรัพย์แต่ละรายการ หากสินทรัพย์ถูกถือครองไม่ถึงหนึ่งปี ผู้ขายจะเสียภาษีในอัตราภาษีเงินได้ทั่วไป หากถือครองเกินหนึ่งปี อาจเสียภาษีในอัตรากำไรจากทุน แต่การคำนวณมีความซับซ้อนและมักทำให้ผู้ขายมีภาระภาษีสูงกว่าการขายหุ้น
กรณีซื้อหุ้น:
ผู้ซื้อจะไม่ได้รับการปรับเพิ่มฐานภาษี สินทรัพย์ภายในบริษัทยังคงใช้ฐานภาษีเดิม นี่เป็นข้อเสียสำหรับผู้ซื้อ เพราะไม่สามารถคิดค่าเสื่อมราคาเสมือนเพิ่งซื้อสินทรัพย์เหล่านั้นได้ แต่สำหรับผู้ขาย การขายหุ้นมักมีประสิทธิภาพทางภาษีมากกว่า หากผู้ขายถือหุ้นมานานกว่าหนึ่งปี กำไรมักถูกเก็บภาษีในอัตรากำไรจากทุนระยะยาว ซึ่งต่ำกว่าอัตราภาษีเงินได้ทั่วไป
ความขัดแย้งในทางปฏิบัติ:
โดยทั่วไปผู้ซื้อชอบการซื้อสินทรัพย์เพราะได้ประโยชน์จากเกราะป้องกันทางภาษี ส่วนผู้ขายชอบการซื้อหุ้นเพราะอัตราภาษีต่ำกว่า ความขัดแย้งนี้เป็นเหตุผลที่ทีมดีลมักต่อรองราคาเพื่อสะท้อนความแตกต่างทางภาษี หากผู้ขายยืนกรานให้ซื้อหุ้น ผู้ซื้ออาจขอลดราคาเพื่อชดเชยประโยชน์จากค่าเสื่อมราคาที่เสียไป
กับดักเรื่องความรับผิด: คุณกำลังรับช่วงอะไร
นี่คือส่วนที่สำคัญที่สุดสำหรับผู้ซื้อที่ต้องการลดความเสี่ยง ในการซื้อหุ้น ผู้ซื้อจะได้มาซึ่งนิติบุคคลทั้งหมด หมายความว่าผู้ซื้อรับช่วง ความรับผิดทั้งหมด ทั้งที่ทราบและยังไม่ทราบ
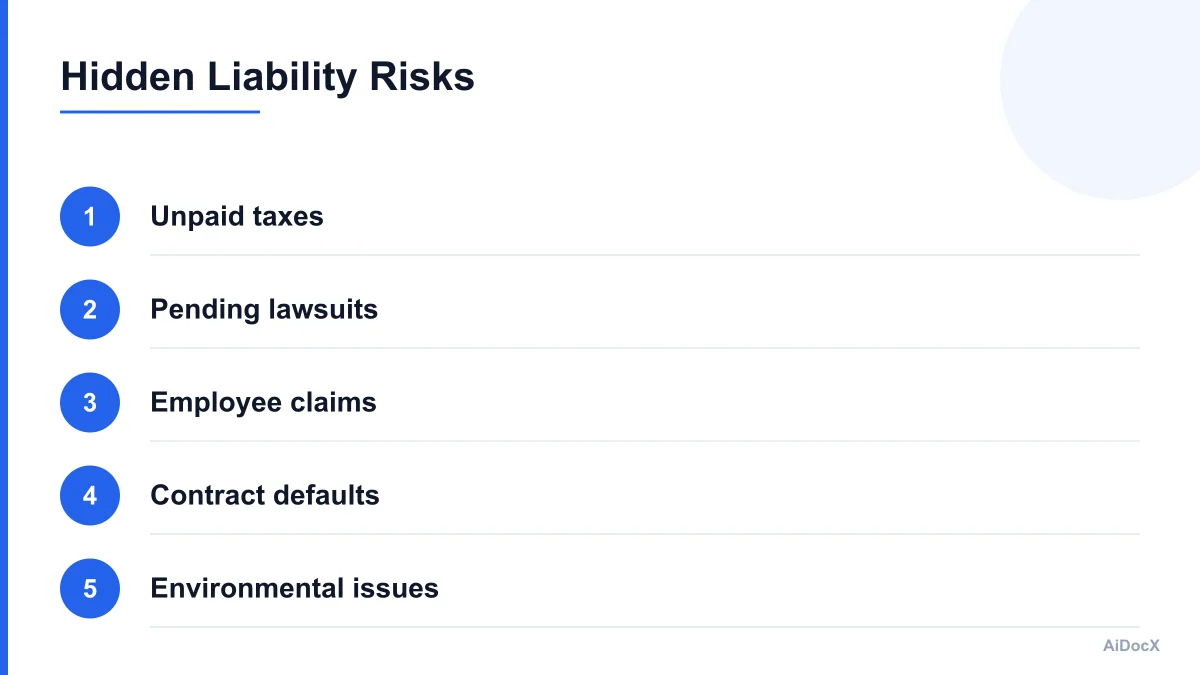
หากธุรกิจที่คุณกำลังซื้อมีหนี้ภาษีค้างชำระจากเมื่อสามปีก่อน คดีความจากลูกค้าที่ยังไม่ยุติ หรือข้อเรียกร้องค่าชดเชยจากการทำงานที่ยังไม่ได้ยื่นเรื่อง ปัญหาเหล่านี้จะกลายเป็นภาระของคุณ นิติบุคคลเดิมเป็นจำเลยในเรื่องทั้งหมด คุณกำลังซื้อประวัติของบริษัท รวมถึงความผิดพลาดที่เคยเกิดขึ้น
ในการซื้อสินทรัพย์ ผู้ซื้อจะรับผิดเฉพาะหนี้สินที่ระบุไว้อย่างชัดเจนในสัญญา โดยทั่วไปมักเป็น “หนี้สินที่รับช่วง” เช่น เจ้าหนี้การค้าปัจจุบันที่ต้องชำระให้ซัพพลายเออร์ หรือภาระผูกพันที่มีต่อลูกจ้าง หนี้สินอื่น ๆ ทั้งหมดจะยังคงอยู่กับนิติบุคคลของผู้ขาย แนวทางนี้เรียกว่า “การเริ่มต้นใหม่อย่างสะอาด”
ความรับผิดแฝงที่พบบ่อยในการซื้อหุ้น:
- ภาษีค้างชำระ: ภาษีการขาย ภาษีเงินเดือน หรือภาษีเงินได้จากปีก่อน ๆ
- คดีความที่ยังค้างอยู่: คดีที่ยื่นฟ้องแล้วแต่ยังไม่ได้ข้อยุติ
- การผิดสัญญา: การละเมิดสัญญาที่ยังไม่ก่อให้เกิดค่าปรับ
- ปัญหาสิ่งแวดล้อม: มลพิษจากการดำเนินงานในอดีต โดยเฉพาะในธุรกิจการผลิตหรือค้าปลีก
- ข้อเรียกร้องจากพนักงาน: การละเมิดกฎหมายค่าจ้างและชั่วโมงการทำงาน หรือข้อกล่าวหาเรื่องการเลือกปฏิบัติ
หากคุณกำลังซื้อธุรกิจที่ดำเนินงานมานาน การซื้อหุ้นโดยไม่มีข้อกำหนดชดใช้ค่าเสียหายที่รัดกุมถือเป็นการเดิมพันที่มีความเสี่ยงสูง ผู้ขายอาจสัญญาว่าจะชดใช้ค่าเสียหายให้คุณ แต่หากนิติบุคคลของผู้ขายถูกเลิกกิจการ หรือผู้ขายไม่มีทรัพย์สินเหลือแล้ว การชดใช้ดังกล่าวก็แทบไม่มีค่า การซื้อสินทรัพย์ช่วยหลีกเลี่ยงปัญหานี้ด้วยการทิ้งหนี้สินไว้กับผู้ขาย
การสืบทอดสัญญา: ดีลของคุณจะยังเดินหน้าต่อหรือไม่
เมื่อซื้อธุรกิจ คุณย่อมต้องการรักษาความสัมพันธ์กับลูกค้า สัญญากับผู้ขายสินค้า และสัญญาเช่าเดิมไว้ อย่างไรก็ตาม สัญญาไม่ใช่ทุกฉบับที่จะโอนต่อได้โดยอัตโนมัติ
กรณีซื้อหุ้น:
เนื่องจากนิติบุคคลไม่ได้เปลี่ยนแปลง สัญญาเดิมจึงยังมีผลต่อไป คุณไม่จำเป็นต้องขออนุญาตคู่สัญญาเพื่อดำเนินธุรกิจต่อ สัญญาเช่ายังคงอยู่กับนิติบุคคลเดิม สัญญาจัดหาสินค้าก็ยังอยู่กับนิติบุคคลเดิม นี่เป็นข้อได้เปรียบอย่างมากต่อความต่อเนื่องในการดำเนินงาน
กรณีซื้อสินทรัพย์:
สัญญาส่วนใหญ่ต้องได้รับความยินยอมจากบุคคลที่สามก่อนโอน สิ่งนี้เรียกว่าข้อกำหนดเรื่อง “การเปลี่ยนแปลงอำนาจควบคุม” หรือ “การโอนสิทธิ”
- สัญญาเช่า: เจ้าของอาคารต้องยอมรับผู้เช่ารายใหม่
- สัญญาจัดหาสินค้า: ซัพพลายเออร์ต้องยอมรับผู้ซื้อรายใหม่
- สัญญากับลูกค้า: ลูกค้าบางรายอาจมีสิทธิยกเลิกสัญญาหากมีการเปลี่ยนแปลงเจ้าของ
เรื่องนี้สร้างภาระด้านเอกสารและการบริหารอย่างมาก ผู้ซื้อต้องระบุสัญญาสำคัญทุกฉบับและเจรจาขอความยินยอมในการโอน หากซัพพลายเออร์รายสำคัญปฏิเสธการโอน ผู้ซื้ออาจสูญเสียส่วนสำคัญของธุรกิจ ด้วยเหตุนี้ ดีลซื้อสินทรัพย์จึงมักมีข้อกำหนด “ห้ามเจรจากับผู้ซื้อรายอื่น” (no-shop) หรือกำหนดให้ผู้ขายใช้ความพยายามอย่างเต็มที่เพื่อขอความยินยอม
ข้อยกเว้น:
สัญญาบางประเภท เช่น สัญญาจ้างงาน อาจไม่สามารถโอนได้เลย ในการซื้อสินทรัพย์ ผู้ซื้อมักจ้างพนักงานโดยตรงและสร้างความสัมพันธ์ในการจ้างงานขึ้นใหม่ แทนการโอนสัญญาเดิม
ผู้ซื้อแฟรนไชส์และอุตสาหกรรมเฉพาะทาง
หากคุณกำลังซื้อแฟรนไชส์ โครงสร้างดีลมักถูกกำหนดโดยเจ้าของแฟรนไชส์ สัญญาแฟรนไชส์ส่วนใหญ่กำหนดให้ต้องโอนสิทธิแฟรนไชส์ ซึ่งมักดำเนินการผ่านการซื้อสินทรัพย์ เจ้าของแฟรนไชส์ต้องการอนุมัติผู้ดำเนินการรายใหม่ และตรวจสอบให้แน่ใจว่าสินทรัพย์เฉพาะ เช่น ป้ายและอุปกรณ์ ถูกโอนไปยังนิติบุคคลที่ปฏิบัติตามข้อกำหนด
ในอุตสาหกรรมที่อยู่ภายใต้การกำกับดูแลอย่างเข้มงวด เช่น การแพทย์ การเงิน และโลจิสติกส์ ใบอนุญาตตามกฎระเบียบมักผูกอยู่กับบุคคลหรือนิติบุคคลใดนิติบุคคลหนึ่ง
- การซื้อหุ้น: ใบอนุญาตยังคงอยู่กับนิติบุคคลเดิม อย่างไรก็ตาม หน่วยงานกำกับดูแลหลายแห่งอาจกำหนดให้ต้องขออนุมัติเมื่อมีการเปลี่ยนแปลงเจ้าของ แม้ชื่อของนิติบุคคลจะไม่เปลี่ยน
- การซื้อสินทรัพย์: ใบอนุญาตอาจโอนไม่ได้เลย ผู้ซื้ออาจต้องยื่นขอใบอนุญาตใหม่ ซึ่งอาจใช้เวลาหลายเดือน
ก่อนเลือกโครงสร้าง ควรตรวจสอบกับหน่วยงานกำกับดูแลที่เกี่ยวข้อง หากใบอนุญาตไม่สามารถโอนได้ในการซื้อสินทรัพย์ การซื้อหุ้นอาจเป็นทางเลือกเดียวที่เป็นไปได้ แม้จะมีความเสี่ยงด้านความรับผิดสูงกว่า
การร่างสัญญา: ข้อกำหนดที่สำคัญ
เมื่อเลือกโครงสร้างได้แล้ว การร่างสัญญาต้องสะท้อนทางเลือกนั้น การใช้เทมเพลตทั่วไปจะไม่เพียงพอ เพราะข้อกำหนดเรื่องความรับผิด ภาษี และสัญญาที่รับช่วงแตกต่างกันอย่างมากระหว่างสองโครงสร้าง
ใน APA (สัญญาซื้อขายสินทรัพย์):
- บัญชีรายการสินทรัพย์: ต้องระบุให้ครบถ้วนที่สุด สิ่งใดที่ไม่ได้ระบุไว้จะไม่ถือว่าถูกขาย
- หนี้สินที่รับช่วง: ต้องระบุอย่างเจาะจง อย่าใช้คำว่า “หนี้สินทั้งหมด” หากคุณไม่ได้ตั้งใจรับช่วงทุกอย่าง
- การชดใช้ค่าเสียหาย: ผู้ขายควรชดใช้ค่าเสียหายให้ผู้ซื้อสำหรับหนี้สินก่อนวันปิดดีลทั้งหมดที่ผู้ซื้อไม่ได้รับช่วง
- การจัดสรรภาษี: ควรระบุว่าราคาซื้อถูกจัดสรรให้กับสินทรัพย์แต่ละรายการอย่างไรเพื่อวัตถุประสงค์ทางภาษี
ใน SPA (สัญญาซื้อขายหุ้น):
- คำรับรองและการรับประกัน: ผู้ขายต้องให้ข้อมูลโดยละเอียดเกี่ยวกับสถานะของบริษัท เช่น ไม่มีคดีความ ไม่มีปัญหาภาษี และงบการเงินถูกต้อง
- บัญชีรายการเปิดเผยข้อมูล: ผู้ขายระบุข้อยกเว้นจากคำรับรอง หากมีการระบุคดีความไว้ที่นี่ ผู้ซื้อก็จะรับทราบ
- เอสโครว์/เพดานการชดใช้ค่าเสียหาย: ราคาซื้อส่วนหนึ่งจะถูกกันไว้ในบัญชีเอสโครว์เพื่อรองรับการผิดคำรับรอง
- ข้อห้ามแข่งขัน: ผู้ขายในฐานะเจ้าของเดิมตกลงว่าจะไม่แข่งขันกับธุรกิจ ใน APA ข้อนี้มักจัดทำเป็นสัญญาแยกต่างหาก
เคล็ดลับในทางปฏิบัติ:
หากคุณใช้แพลตฟอร์มอย่าง AiDocX คุณสามารถป้อนเงื่อนไขดีลเดียวกัน เช่น ราคา สินทรัพย์ และหนี้สิน แล้วสร้าง APA หรือ SPA ได้ แพลตฟอร์มจะเติมข้อกำหนดเรื่องความรับผิดและภาษีตามโครงสร้างที่เลือก พร้อมทำเครื่องหมายความแตกต่างเฉพาะจุดให้คุณตรวจสอบ วิธีนี้ช่วยให้คุณไม่พลาดข้อกำหนดสำคัญที่แตกต่างกันระหว่างสัญญาทั้งสองรูปแบบ
ข้อผิดพลาดที่ควรหลีกเลี่ยง
- คิดว่า “ธุรกิจเดิม” หมายถึง “นิติบุคคลเดิม”: ในการซื้อสินทรัพย์ ธุรกิจจะเป็นกิจการใหม่ เลข EIN เปลี่ยน บัญชีธนาคารเปลี่ยน และใบอนุญาตประกอบธุรกิจเปลี่ยน ควรวางแผนรับมือกับการเปลี่ยนแปลงด้านการดำเนินงานนี้
- มองข้ามการจัดสรรภาษี: ในการซื้อสินทรัพย์ การจัดสรรราคาซื้อให้กับสินทรัพย์แต่ละประเภท เช่น ค่าความนิยม สินค้าคงคลัง และอุปกรณ์ ส่งผลต่อภาษี หากจัดสรรให้ค่าความนิยมมากเกินไป คุณจะสูญเสียประโยชน์จากค่าเสื่อมราคา ควรทำงานร่วมกับที่ปรึกษาด้านภาษีเพื่อวางแผนให้เหมาะสม
- ลืมโอนทรัพย์สินทางปัญญา: ในการซื้อสินทรัพย์ คุณต้องโอนสิทธิบัตร เครื่องหมายการค้า และลิขสิทธิ์อย่างชัดเจน หากไม่ดำเนินการ ผู้ขายก็ยังเป็นเจ้าของแบรนด์
- ไม่ตรวจสอบข้อกำหนดเรื่องการเปลี่ยนแปลงอำนาจควบคุม: ตรวจสอบสัญญาสำคัญทั้งหมดว่ามีข้อกำหนดให้ต้องขอความยินยอมเมื่อมีการเปลี่ยนเจ้าของหรือไม่ ในการซื้อหุ้น เรื่องนี้ก็ยังสำคัญหากสัญญาให้นิยาม “การเปลี่ยนแปลงอำนาจควบคุม” ไว้อย่างกว้าง
- ข้ามการตรวจสอบสถานะหนี้สิน: หากเลือกซื้อหุ้น คุณต้องตรวจสอบประวัติของผู้ขายอย่างละเอียด มองหาหนังสือแจ้งภาษี คำสั่งเก็บรักษาหลักฐานทางกฎหมาย และข้อร้องเรียนจากพนักงาน
เช็กลิสต์: ก่อนลงนาม
ใช้เช็กลิสต์นี้เพื่อให้แน่ใจว่าคุณได้พิจารณาผลกระทบด้านโครงสร้างแล้ว:
- ระบุโครงสร้าง: คุณตัดสินใจระหว่าง APA และ SPA โดยพิจารณาจากความต้องการด้านความรับผิดและภาษีแล้วหรือยัง?
- จัดทำรายการหนี้สินที่รับช่วง: หากเป็น APA คุณมีรายการหนี้สินครบถ้วนหรือยังว่าพร้อมรับภาระใดบ้าง?
- ตรวจสอบสัญญาสำคัญ: คุณระบุสัญญาทั้งหมดที่ต้องได้รับความยินยอมก่อนโอนแล้วหรือยัง?
- ตรวจสอบใบอนุญาตตามกฎระเบียบ: ใบอนุญาตจะโอนได้หรือไม่ หรือคุณต้องยื่นขอใบอนุญาตใหม่?
- การจัดสรรภาษี: คุณได้หารือเรื่องการจัดสรรราคาซื้อกับผู้เชี่ยวชาญด้านภาษีแล้วหรือยัง?
- การชดใช้ค่าเสียหาย: มีเอสโครว์หรือเพดานการชดใช้ค่าเสียหายเพื่อป้องกันหนี้สินที่ไม่ทราบมาก่อนหรือไม่?
- การโอนทรัพย์สินทางปัญญา: สิทธิในทรัพย์สินทางปัญญาทั้งหมดถูกโอนระบุไว้อย่างชัดเจนในสัญญาหรือยัง?
- ประเด็นเกี่ยวกับพนักงาน: คุณวางแผนจัดการพนักงานเดิมแล้วหรือยัง เช่น การจ้างใหม่ สวัสดิการ และข้อห้ามแข่งขัน?
บทสรุป
การเลือกระหว่างสัญญาซื้อขายสินทรัพย์กับสัญญาซื้อขายหุ้นไม่ใช่เพียงขั้นตอนทางกฎหมาย แต่เป็นการตัดสินใจเชิงกลยุทธ์ที่ส่งผลต่อภาระภาษี ระดับความเสี่ยง และความต่อเนื่องในการดำเนินงานของคุณ ไม่มีคำตอบเดียวที่เหมาะกับทุกกรณี ธุรกิจใหม่ที่มีประวัติไม่ซับซ้อนอาจได้ประโยชน์จากการซื้อหุ้นเพราะเรียบง่าย ส่วนธุรกิจที่ซับซ้อนและดำเนินงานมานานอาจจำเป็นต้องใช้การซื้อสินทรัพย์เพื่อแยกหนี้สินออกไป
หน้าที่ของคุณคือทำความเข้าใจข้อแลกเปลี่ยน รู้ว่ากำลังซื้ออะไร รู้ว่ากำลังรับช่วงอะไร และตรวจสอบให้แน่ใจว่าสัญญาสะท้อนเจตนาของคุณ การวางโครงสร้างดีลให้ถูกต้องตั้งแต่ต้นจะช่วยปกป้องการลงทุนและวางรากฐานให้การเปลี่ยนผ่านเป็นไปอย่างราบรื่น
หากคุณกำลังเดินหน้าหลังขั้นตอนหนังสือแสดงเจตจำนง ลองพิจารณาใช้แพลตฟอร์มที่สามารถร่างสัญญาทั้งสองรูปแบบจากข้อมูลเงื่อนไขดีลชุดเดียวกัน AiDocX ช่วยให้คุณเปรียบเทียบข้อกำหนดเรื่องความรับผิด ภาษี และสัญญาที่รับช่วงแบบเคียงข้างกัน เพื่อให้แน่ใจว่าคุณจะไม่พลาดความแตกต่างสำคัญก่อนลงนาม
พร้อมให้ AI จัดการเอกสารทั้งหมดแล้วหรือยัง?
เริ่มใช้ AiDocX ฟรี — สร้างสัญญา บันทึกการประชุม บันทึกการให้คำปรึกษาด้วย AI ลายเซ็นอิเล็กทรอนิกส์ ครบในแพลตฟอร์มเดียว
เริ่มใช้ฟรีบทความเพิ่มเติม
สัญญาจัดซื้อ AI ภายใต้กฎหมาย AI พื้นฐานเกาหลีใต้: เช็กลิสต์ 9 ข้อ (2026)
เช็กลิสต์สำหรับสัญญาบริการ AI ที่เกี่ยวข้องกับเกาหลีใต้ ครอบคลุมบทบาทผู้ให้บริการ การใช้ข้อมูลฝึกโมเดล การแจ้งผู้ใช้ AI ที่มีผลกระทบสูง การเปลี่ยนโมเดล และการรับมือเหตุขัดข้อง
สัญญาตัวแทนจำหน่าย (2026): แม่แบบพร้อมใช้และข้อควรระวังสำหรับ SME
แม่แบบสัญญาแต่งตั้งตัวแทนจำหน่ายสำหรับ SME ไทย พร้อมอธิบายเขตขาย สิทธิเป็นตัวแทนเดียว ยอดสั่งซื้อขั้นต่ำ ราคา เครื่องหมายการค้า และการเลิกสัญญา
 AiDocX Team 19 ตุลาคม 2569 10 นาที
คู่มือจัดการ Redline ในสัญญาสำหรับฟรีแลนซ์และ SME ไทย
เรียนรู้วิธีอ่าน Track Changes แยกประเด็นที่ต้องยืนยัน ตอบกลับอย่างเป็นระบบ และตรวจฉบับสุดท้ายก่อนลงนาม
AiDocX Team 15 ตุลาคม 2569 8 นาที