อธิบายเงื่อนไขป้องกันการลดสัดส่วน (Anti-Dilution): สิ่งที่ผู้ก่อตั้งต้องรู้ (2026)
คู่มือสำหรับผู้ก่อตั้งว่าด้วยเงื่อนไขป้องกันการลดสัดส่วน (anti-dilution) ในสัญญาการลงทุน — กลไก full ratchet และ weighted-average ทำงานอย่างไร เกิดอะไรขึ้นเมื่อระดมทุนราคาต่ำลง (down round) และแต่ละทางเลือกกระทบหุ้นของคุณอย่างไร พร้อมตัวอย่างการคำนวณและเทมเพลตเงื่อนไขที่นำไปใช้ได้ทันที
 MinjiLee · Strategic Lead 1 กรกฎาคม 2569 11 นาทีอ่าน
คุณระดมทุนรอบ Series A ที่มูลค่ากิจการ 100 ล้านดอลลาร์ นักลงทุนใส่เงิน 20 ล้านดอลลาร์เพื่อแลกกับ 20% ของบริษัท และคุณยังถือหุ้นอยู่ 60% หนึ่งปีต่อมาตลาดพลิกผัน รอบ Series B ของคุณถูกตีราคาที่ 50 ล้านดอลลาร์ คุณคิดว่าตัวเองยังถือหุ้นส่วนใหญ่อยู่ — จนกระทั่งทนายอธิบายว่าเงื่อนไขป้องกันการลดสัดส่วน (anti-dilution) ในสัญญา Series A ของคุณเพิ่งลดสัดส่วนหุ้นของคุณลงเหลือ 46% อย่างเงียบ ๆ
นี่ไม่ใช่เรื่องสมมติ ทุก ๆ ปีมีผู้ก่อตั้งเซ็น term sheet โดยไม่ได้อ่านข้อความเรื่อง anti-dilution อย่างละเอียด และเพิ่งจะรู้ว่ามันมีราคาเท่าไรก็ต่อเมื่อการ ระดมทุนราคาต่ำลง (down round) เกิดขึ้นจริง เมื่อถึงตอนนั้นกลไกก็ถูกล็อกไว้แล้ว
คู่มือนี้เป็นการอธิบายเรื่องการป้องกันการลดสัดส่วนแบบเข้าใจง่ายและเน้นมุมมองของผู้ก่อตั้ง ว่ามันคืออะไร ทำไมนักลงทุนถึงยืนกรานต้องมี ความแตกต่างระหว่างสูตร full ratchet กับ weighted-average ตัวอย่างการคำนวณจริง เทมเพลตเงื่อนไขที่คุณปรับใช้ได้ วิธีที่มันมีปฏิสัมพันธ์กับเงื่อนไขอื่น ๆ และวิธีเจรจา หากคุณกำลังเตรียมรอบ seed หรือกำลังทบทวน term sheet สิ่งนี้อาจช่วยรักษาสัดส่วนการถือหุ้นของคุณไว้ได้หลายเปอร์เซ็นต์
เงื่อนไขป้องกันการลดสัดส่วนคืออะไร?
เงื่อนไขป้องกันการลดสัดส่วน (anti-dilution) ปกป้องสัดส่วนการถือหุ้นของนักลงทุนเมื่อบริษัทขายหุ้นในภายหลังที่ ราคาต่อหุ้นต่ำกว่า ราคาที่พวกเขาจ่ายไป ตรรกะนั้นเรียบง่าย: หากคุณออกหุ้นใหม่ในราคาต่ำกว่าราคาของรอบก่อนหน้า (down round) หุ้นบุริมสิทธิ (preferred stock) ของนักลงทุนรายเดิมจะแปลงเป็นหุ้นสามัญที่ราคาแปลงสภาพซึ่งถูกปรับให้ต่ำลง — ทำให้พวกเขาได้หุ้น มากขึ้น เพื่อชดเชยมูลค่าที่ลดลง
ที่สำคัญคือ หุ้นส่วนเกินเหล่านั้นไม่ได้ปรากฏขึ้นมาจากที่ไหน มันไปลดสัดส่วนของทุกคนที่ ไม่ได้ รับการคุ้มครอง — ส่วนใหญ่คือผู้ก่อตั้งและกองหุ้นสำหรับพนักงาน (option pool)
ทำไมนักลงทุนถึงต้องการมัน
นักลงทุนที่เข้ามาลงทุนที่มูลค่ากิจการสูงกำลังเดิมพันกับตัวเลขคาดการณ์ของคุณ anti-dilution จึงเปรียบเสมือนประกันราคาที่ป้องกันความเสี่ยงหากการเดิมพันนั้นผิดพลาด:
- การชดเชยเมื่อเกิด down round หากมูลค่าของบริษัทลดลง นักลงทุนรายแรกจะไม่ต้องแบกรับความเสียหายทั้งหมดที่ราคาสูงเดิมของตน
- การป้องกันความเสี่ยงจากข้อมูลที่ไม่เท่าเทียม นักลงทุนพึ่งพาตัวเลขและแผนที่คุณนำเสนอ anti-dilution ช่วยลดต้นทุนของพวกเขาหากความเป็นจริงต่ำกว่าที่คาดการณ์ไว้
- แนวปฏิบัติมาตรฐาน เกือบทุกรอบการลงทุนของสถาบันที่มีการตีราคาจะมีการป้องกันการลดสัดส่วนในรูปแบบใดรูปแบบหนึ่ง
นี่ไม่ใช่ "เงื่อนไขที่โลภมาก" แต่เป็นกลไกมาตรฐานที่มีมานานหลายทศวรรษในการระดมทุนแบบ venture คำถามที่แท้จริงคือ ประเภทไหน ที่คุณตกลง และ ตั้งค่าพารามิเตอร์อย่างไร — เพราะทางเลือกเหล่านี้ทำให้ผลลัพธ์แตกต่างกันอย่างมาก
กลไก Anti-Dilution ทั้งสามแบบ
มีโครงสร้างที่พบได้บ่อยอยู่สามแบบ และผลกระทบต่อผู้ก่อตั้งมีตั้งแต่เบาไปจนถึงรุนแรง
| ประเด็น | Full Ratchet | Broad-Based Weighted Average | Narrow-Based Weighted Average |
|---|---|---|---|
| ปรับอย่างไร | ราคาแปลงสภาพลดลงเท่ากับราคาของรอบใหม่ | ปรับตามสูตรถ่วงน้ำหนัก | สูตรเดียวกัน แต่ฐานหุ้นเล็กกว่า |
| ผลกระทบต่อผู้ก่อตั้ง | รุนแรง — ปรับเต็มที่แม้ระดมทุนเพียงเล็กน้อย | เบา — ปรับตามขนาดของ down round | ปานกลาง — รุนแรงกว่าแบบ broad-based |
| พบบ่อยแค่ไหน | หายาก มีเฉพาะเมื่อนักลงทุนมีอำนาจต่อรองสูงมาก | พบบ่อยที่สุด — มาตรฐานของตลาด | พบเป็นครั้งคราว |
| เป็นมิตรกับผู้ก่อตั้ง | ★☆☆☆☆ | ★★★★☆ | ★★★☆☆ |
Full Ratchet
เวอร์ชันที่รุนแรงที่สุดสำหรับผู้ก่อตั้ง ไม่ว่า down round จะเล็กแค่ไหน ราคาแปลงสภาพของนักลงทุนรายเดิมจะลดลงไปเท่ากับราคาใหม่ที่ต่ำกว่านั้นทั้งหมด หากพวกเขาซื้อที่ 10 ดอลลาร์ต่อหุ้น แล้วต่อมาคุณขายหุ้น จำนวนเล็กน้อย ที่ 5 ดอลลาร์ ราคาแปลงสภาพของพวกเขาจะกลายเป็น 5 ดอลลาร์ — เท่ากับเพิ่มจำนวนหุ้นของพวกเขาเป็นสองเท่า ผู้ก่อตั้งและพนักงานต้องแบกรับต้นทุนทั้งหมด
Broad-Based Weighted Average
โครงสร้างที่พบบ่อยที่สุดในตลาด ใช้สูตรถ่วงน้ำหนักเพื่อกระจายผลกระทบของ down round ระหว่างผู้ถือหุ้นเดิมและผู้ถือหุ้นใหม่ ยิ่ง down round เล็กเมื่อเทียบกับขนาดบริษัท การปรับก็ยิ่งน้อย
ราคาแปลงสภาพใหม่ = ราคาแปลงสภาพเดิม × (A + B) / (A + C)

A = จำนวนหุ้นที่ออกจำหน่ายก่อน down round แบบ fully diluted
    (หุ้นสามัญทั้งหมด, หุ้นบุริมสิทธิทั้งหมดที่แปลงสภาพแล้ว, และ options ที่ให้ไปแล้ว)
B = จำนวนหุ้นที่เงินลงทุนใหม่จะซื้อได้ที่ราคาเดิม
C = จำนวนหุ้นที่ออกจริงใน down round
Narrow-Based Weighted Average
สูตรเดียวกัน แต่ A ถูกนิยามให้แคบกว่า — โดยทั่วไปนับเฉพาะหุ้นบุริมสิทธิที่ออกจำหน่าย ไม่รวมหุ้นสามัญและ option pool ตัวส่วนที่เล็กลงหมายถึงการปรับที่มากขึ้น จึงเอื้อต่อนักลงทุน มันอยู่ตรงกลางระหว่าง broad-based กับ full ratchet
ตัวอย่างการคำนวณจริง
ตัวเลขทำให้เห็นความแตกต่างได้ชัดเจน นี่คือสถานการณ์ตั้งต้นแบบง่าย ๆ
จุดเริ่มต้น
| รายการ | มูลค่า |
|---|---|
| มูลค่ากิจการก่อนลงทุน (Series A) | 100 ล้านดอลลาร์ |
| ระดมทุน Series A | 20 ล้านดอลลาร์ |
| สัดส่วนของนักลงทุน | 20% |
| ราคาต่อหุ้น | 10.00 ดอลลาร์ |
| จำนวนหุ้นทั้งหมด (หลัง A) | 10,000,000 |
| สัดส่วนของผู้ก่อตั้ง | 60% (6,000,000 หุ้น) |
| Option pool | 20% (2,000,000 หุ้น) |
The Down Round
Series B ถูกตีราคาที่มูลค่ากิจการ 50 ล้านดอลลาร์ — 5.00 ดอลลาร์ต่อหุ้น — ระดมทุน 5 ล้านดอลลาร์ และออกหุ้นใหม่ 1,000,000 หุ้น
ผลลัพธ์ภายใต้แต่ละกลไก
| ตัวชี้วัด | ไม่มี Anti-Dilution | Full Ratchet | Broad-Based WA | Narrow-Based WA |
|---|---|---|---|---|
| ราคาแปลงสภาพ Series A | 10.00 ดอลลาร์ | 5.00 ดอลลาร์ | 9.09 ดอลลาร์ | 8.33 ดอลลาร์ |
| หุ้น Series A | 2,000,000 | 4,000,000 | 2,200,000 | 2,400,000 |
| จำนวนหุ้นทั้งหมด (หลัง B) | 11,000,000 | 13,000,000 | 11,200,000 | 11,400,000 |
| สัดส่วน Series A | 18.2% | 30.8% | 19.6% | 21.1% |
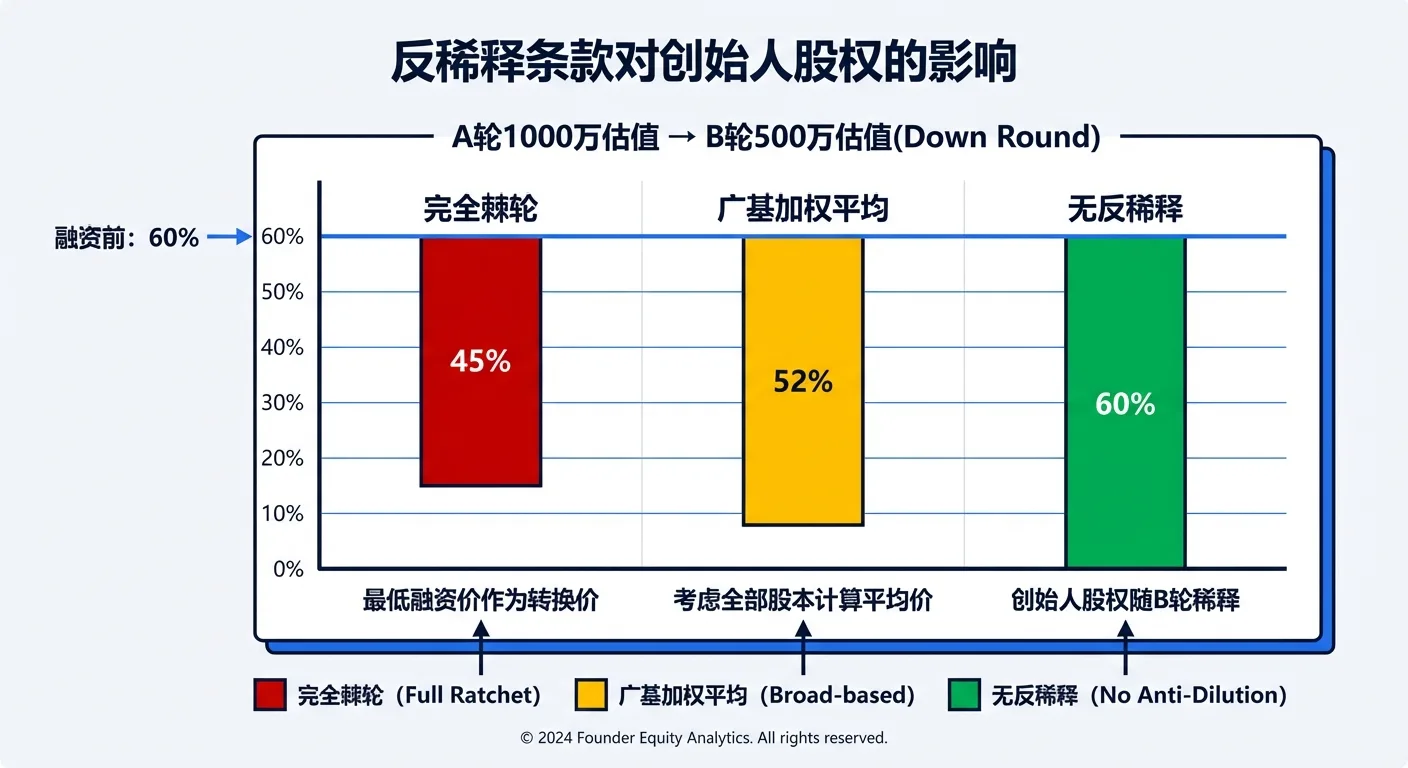
| สัดส่วนผู้ก่อตั้ง | 54.5% | 46.2% | 53.6% | 52.6% |
| ผู้ก่อตั้งสูญเสียเทียบกับกรณีพื้นฐาน | — | −8.3 จุด | −0.9 จุด | −1.9 จุด |
การคำนวณแบบ broad-based weighted average:
A = 10,000,000 (หุ้นทั้งหมด, fully diluted)
B = 5,000,000 ดอลลาร์ ÷ 10 ดอลลาร์ = 500,000
C = 5,000,000 ดอลลาร์ ÷ 5 ดอลลาร์  = 1,000,000

ราคาใหม่ = 10 ดอลลาร์ × (10,000,000 + 500,000) / (10,000,000 + 1,000,000)
          = 10 ดอลลาร์ × 10,500,000 / 11,000,000 = 9.09 ดอลลาร์

หุ้น Series A ใหม่ = 20,000,000 ดอลลาร์ ÷ 9.09 ดอลลาร์ = 2,200,000
ประเด็นสำคัญ: ใน down round เดียวกัน full ratchet ทำให้ผู้ก่อตั้งเสียสัดส่วนการถือหุ้นไป 8.3 จุด ในขณะที่ broad-based weighted average เสียไปไม่ถึง 1 จุด นี่คือเหตุผลว่าทำไม ประเภท ของ anti-dilution — ไม่ใช่แค่การมีอยู่ของมัน — จึงเป็นหนึ่งในทางเลือกที่ส่งผลกระทบมากที่สุดใน term sheet ของคุณ
เทมเพลตเงื่อนไขที่นำไปใช้ได้ทันที
ปรับเทมเพลตเหล่านี้ให้เข้ากับดีลของคุณ และทบทวนควบคู่ไปกับสัญญาระหว่างผู้ถือหุ้นของคุณ
Broad-Based Weighted Average
มาตรา X — การปรับป้องกันการลดสัดส่วน หากภายหลังการปิดรอบนี้ บริษัทออกหลักทรัพย์ประเภททุนเพิ่มเติมในราคาต่อหุ้นที่ต่ำกว่าราคาออกเดิม (Original Issue Price) ของหุ้นบุริมสิทธิ (การออกหุ้นที่ก่อให้เกิดการลดสัดส่วน หรือ "Dilutive Issuance") ราคาแปลงสภาพ (Conversion Price) ของหุ้นบุริมสิทธิดังกล่าวให้ปรับดังนี้:
ราคาแปลงสภาพใหม่ = ราคาแปลงสภาพเดิม × (A + B) / (A + C)
โดยที่:
- A = จำนวนหุ้นที่ออกจำหน่ายทั้งหมด ณ ทันทีก่อน Dilutive Issuance บนพื้นฐาน fully diluted (รวมหุ้นสามัญทั้งหมด หุ้นบุริมสิทธิทั้งหมดที่แปลงสภาพแล้ว และ options ที่ให้ไปแล้วแต่ยังไม่ใช้สิทธิ)
- B = จำนวนหุ้นที่มูลค่าตอบแทนรวมของ Dilutive Issuance จะซื้อได้ที่ราคาแปลงสภาพเดิม
- C = จำนวนหุ้นใหม่ที่ออกจริงใน Dilutive Issuance
การปรับมีผลโดยอัตโนมัติทันทีที่เกิด Dilutive Issuance แต่ละครั้ง
Full Ratchet
มาตรา X — การปรับป้องกันการลดสัดส่วนแบบ Full Ratchet หากภายหลังการปิดรอบนี้ บริษัทออกหลักทรัพย์ประเภททุนเพิ่มเติมในราคาต่อหุ้นที่ต่ำกว่าราคาออกเดิม (Original Issue Price) ของหุ้นบุริมสิทธิ ("Dilutive Issuance") ราคาแปลงสภาพของหุ้นบุริมสิทธิดังกล่าวให้ปรับโดยอัตโนมัติให้เท่ากับราคาต่อหุ้นที่ต่ำที่สุดที่หลักทรัพย์ประเภททุนใหม่นั้นถูกออกใน Dilutive Issuance
Pay-to-Play
มาตรา X — Pay-to-Play ในการระดมทุนที่เข้าเกณฑ์ (a "Qualified Financing") ผู้ถือหุ้นบุริมสิทธิแต่ละรายต้องเข้าร่วมตามสัดส่วนการถือหุ้นของตน ผู้ถือหุ้นรายใดที่ไม่เข้าร่วมอย่างน้อยตามสัดส่วนที่กำหนด (วัดบนพื้นฐาน fully diluted) จะมีหุ้นบุริมสิทธิของตนแปลงเป็นหุ้นสามัญโดยอัตโนมัติ อันเป็นการสละสิทธิได้รับชำระคืนก่อน (liquidation preference) สิทธิป้องกันการลดสัดส่วน และสิทธิพิเศษอื่น ๆ ภายใต้สัญญานี้
ข้อยกเว้นและการกันออก (Carve-Outs)
มาตรา X — การออกหุ้นที่ยกเว้น การออกหุ้นดังต่อไปนี้ไม่ถือเป็น "Dilutive Issuance" และไม่ก่อให้เกิดการปรับป้องกันการลดสัดส่วนใด ๆ:
(ก) options หรือหุ้นที่มีข้อจำกัดซึ่งออกให้แก่พนักงาน กรรมการ หรือที่ปรึกษา ภายใต้แผนจูงใจด้านทุนที่ได้รับอนุมัติจากคณะกรรมการ สูงสุดไม่เกิน [15]% ของโครงสร้างทุนบนพื้นฐาน fully diluted ของบริษัท (ข) หุ้นที่ออกอันเป็นผลจากการแยกหุ้น การรวมหุ้น หรือการจ่ายหุ้นปันผล (ค) หุ้นที่ออกจากการใช้สิทธิหรือการแปลงสภาพหลักทรัพย์ที่ออกจำหน่ายอยู่แล้ว ณ วันปิดรอบนี้ (ง) การออกหุ้นใด ๆ ที่การปรับป้องกันการลดสัดส่วนได้รับการสละสิทธิเป็นลายลักษณ์อักษรโดยผู้ถือหุ้นบุริมสิทธิเสียงข้างมาก (จ) หุ้นที่ออกในความเกี่ยวเนื่องกับความร่วมมือเชิงพาณิชย์เชิงกลยุทธ์ที่ได้รับอนุมัติจากคณะกรรมการ (รวมถึงกรรมการฝ่ายนักลงทุน)
มันมีปฏิสัมพันธ์กับเงื่อนไขอื่น ๆ อย่างไร
anti-dilution ไม่เคยทำงานอย่างโดดเดี่ยว มีปฏิสัมพันธ์สามอย่างที่สำคัญที่สุด
กับ Liquidation Preference
สิทธิได้รับชำระคืนก่อน (liquidation preference) กำหนดว่าใครได้รับเงินก่อนในกรณีขายกิจการหรือเลิกกิจการ เมื่อ anti-dilution ถูกกระตุ้น นักลงทุนจะถือหุ้นที่แปลงสภาพแล้วมากขึ้น — เงื่อนไขทั้งสองจึงทบกัน หุ้นบุริมสิทธิแบบมีส่วนร่วม (participating preferred) บวกกับ full ratchet คือส่วนผสมที่แย่ที่สุดสำหรับผู้ก่อตั้ง: นักลงทุนได้เงินคืนก่อน และ ยังได้ส่วนแบ่งจากส่วนที่เหลือด้วยสัดส่วนที่ถูกปรับให้สูงขึ้น หากคุณจำใจต้องรับ full ratchet จงผลักดันอย่างหนักให้คงสิทธิได้รับชำระคืนก่อนไว้ที่แบบ 1x ธรรมดาที่ไม่มีส่วนร่วม (non-participating)
กับสิทธิตามสัดส่วน (Pro-Rata Rights)
สิทธิตามสัดส่วน (pro-rata rights) ช่วยให้นักลงทุนรักษาสัดส่วนการถือหุ้นในรอบต่อ ๆ ไป ปัญหาคือ นักลงทุนบางรายต้องการการคุ้มครองแบบ anti-dilution โดยไม่ ต้องใส่เงินใหม่เข้ามาใน down round เงื่อนไข pay-to-play แก้ปัญหานี้ได้ — นักลงทุนที่ไม่เข้าร่วมในรอบถัดไปจะสูญเสียการคุ้มครองแบบ anti-dilution ของตน
กับหุ้นของผู้ก่อตั้งและพนักงาน
หุ้นใหม่ที่เกิดจากการปรับ anti-dilution มาจากทุกคนที่ไม่ได้รับการคุ้มครอง — ผู้ก่อตั้งและ option pool ดังนั้น down round จึงกัดกร่อนมูลค่า optionของทีมคุณ ไม่ใช่แค่สัดส่วนของคุณเอง จงวางแผน cap table โดยเผื่อกันชนไว้ และอธิบายความเสี่ยงนี้อย่างชัดเจนต่อทีมของคุณเมื่อคุณให้ options
กลยุทธ์การเจรจาสำหรับผู้ก่อตั้ง
- ยืนกรานเรื่อง broad-based weighted average ดีล venture ส่วนใหญ่อย่างท่วมท้นใช้แบบนี้ หากนักลงทุนเรียกร้อง full ratchet ให้ถือว่านั่นเป็นสัญญาณเตือนว่าความสัมพันธ์ที่เหลือจะเป็นอย่างไร
- ขอ pay-to-play มันเป็นมิตรกับผู้ก่อตั้ง: นักลงทุนจะรักษาการคุ้มครองไว้ได้ก็ต่อเมื่อพวกเขายังสนับสนุนคุณต่อไป มันหยุดยั้งนักลงทุนที่เฉื่อยชาไม่ให้ลดสัดส่วนของคุณโดยไม่ต้องควักเงิน
- เจรจากำหนดราคาขั้นต่ำ (price floor) จำกัดการปรับ — ตัวอย่างเช่น ราคาแปลงสภาพต้องไม่ต่ำกว่า 50% ของราคาเดิม สิ่งนี้จำกัดความเสียหายจาก down round ที่รุนแรง
- เพิ่มกรอบเวลา anti-dilution อาจถูกจำกัดขอบเขตให้ใช้กับการออกหุ้นภายใน เช่น 24–36 เดือนนับจากวันปิดรอบ หลังจากนั้นการคุ้มครองก็สิ้นสุดลง
- ขยายรายการยกเว้น (carve-outs) ยิ่งรายการการออกหุ้นที่ได้รับการยกเว้นของคุณกว้างเท่าไร — การให้ options, การแปลงสภาพตราสารหนี้, การระดมทุนสะพาน (bridge financing), ความร่วมมือเชิงกลยุทธ์ — anti-dilution ก็ยิ่งถูกกระตุ้นได้น้อยลงเท่านั้น
คำถามที่พบบ่อย
หากผมมั่นใจว่าจะไม่มีวันทำ down round เลย anti-dilution ยังสำคัญอยู่ไหม? สำคัญ วัฏจักรตลาด แรงกระแทกทางเศรษฐกิจมหภาค และการเติบโตที่ช้ากว่าแผน ล้วนก่อให้เกิด down round ที่ไม่มีผู้ก่อตั้งคนไหนวางแผนไว้ ยิ่งกว่านั้น ประเภท ของ anti-dilution บน cap table ของคุณยังส่งผลต่อว่านักลงทุนในอนาคตจะอยากเข้ามาหรือไม่ — นักลงทุนใหม่จะประเมินว่าการคุ้มครองที่มีอยู่จะปฏิบัติต่อพวกเขาอย่างไร
ผมจะไม่มี anti-dilution เลยได้ไหม? ในทางทฤษฎีได้ แต่ในทางปฏิบัติแทบเป็นไปไม่ได้ มันเป็นความคาดหวังพื้นฐานสำหรับนักลงทุนสถาบัน หากคุณมีอำนาจต่อรองสูง (มี term sheet หลายฉบับแข่งขันกัน) คุณสามารถได้เงื่อนไขที่เป็นมิตรกับผู้ก่อตั้ง — broad-based weighted average, pay-to-play, carve-outs ที่กว้าง — แต่การตัดมันออกไปทั้งหมดนั้นหายากมาก
Option pool ของพนักงานก็ถูกลดสัดส่วนด้วยไหม? ใช่ หุ้นจาก anti-dilution ไปลดสัดส่วนของผู้ถือหุ้นที่ไม่ได้รับการคุ้มครองทุกราย รวมถึง option pool ด้วย — ซึ่งหมายความว่า down round ลดมูลค่า options ของทีมคุณอย่างเงียบ ๆ นำสิ่งนี้มาพิจารณาเมื่อคุณกำหนดขนาดและจัดสรร pool
การแปลงสภาพ SAFE หรือ convertible note กระตุ้น anti-dilution หรือไม่? ขึ้นอยู่กับ carve-outs ของคุณ เงื่อนไขที่ร่างมาอย่างดีมักจะยกเว้นการแปลงสภาพของตราสารที่ออกจำหน่ายอยู่แล้ว เนื่องจากเงื่อนไขของมันถูกกำหนดตายตัวตั้งแต่ตอนออก แต่หากตราสารหนี้แปลงสภาพในราคาต่ำกว่าราคาของรอบก่อนหน้าและไม่ได้ถูกยกเว้นไว้อย่างชัดเจน มันก็สามารถกระตุ้นการปรับได้
down round เกิดขึ้นไปแล้ว — ตอนนี้ผมทำอะไรได้บ้าง? มีทางเลือกอยู่ไม่กี่ทาง: เจรจาให้สละสิทธิการปรับบางส่วนหรือทั้งหมดเพื่อแลกกับความร่วมมือในรอบนั้น; ขอให้เงื่อนไขของนักลงทุนใหม่จำกัดสิทธิ anti-dilution ของนักลงทุนเดิม; เติม option pool ใหม่เพื่อฟื้นสัดส่วนของทีมกลับมาบางส่วน; หรือหากมูลค่ากิจการฟื้นตัว ก็รีเซ็ตหรือยกเลิกการปรับเดิมในรอบอนาคต
บทสรุป
anti-dilution ดูเหมือนเป็นเชิงอรรถทางเทคนิคเล็ก ๆ แต่มันกำหนดว่าคุณจะเก็บบริษัทของคุณไว้ได้มากแค่ไหนในช่วงเวลาที่เจ็บปวดที่สุด — เมื่อมูลค่ากิจการลดลง ช่องว่างระหว่าง full ratchet กับ broad-based weighted average อาจเป็นความแตกต่างระหว่างการยังคงนำบริษัทของคุณต่อไป กับการกลายเป็นผู้ถือหุ้นเสียงข้างน้อย จงยืนกรานเรื่อง weighted average ขอ pay-to-play ขยาย carve-outs และจำลองกรณีเลวร้ายที่สุดเสมอก่อนที่คุณจะลงนาม
เมื่อ term sheet หรือสัญญาการลงทุนมาถึง อัปโหลดไปที่ AiDocX แล้วให้ AI อธิบายเงื่อนไข anti-dilution — full ratchet หรือ weighted average, มันมีราคาเท่าไรสำหรับคุณ และควรผลักดันต่อรองตรงไหน — เริ่มใช้ฟรี
พร้อมให้ AI จัดการเอกสารทั้งหมดแล้วหรือยัง?
เริ่มใช้ AiDocX ฟรี — สร้างสัญญา บันทึกการประชุม บันทึกการให้คำปรึกษาด้วย AI ลายเซ็นอิเล็กทรอนิกส์ ครบในแพลตฟอร์มเดียว
เริ่มใช้ฟรีบทความเพิ่มเติม
สัญญาจัดซื้อ AI ภายใต้กฎหมาย AI พื้นฐานเกาหลีใต้: เช็กลิสต์ 9 ข้อ (2026)
เช็กลิสต์สำหรับสัญญาบริการ AI ที่เกี่ยวข้องกับเกาหลีใต้ ครอบคลุมบทบาทผู้ให้บริการ การใช้ข้อมูลฝึกโมเดล การแจ้งผู้ใช้ AI ที่มีผลกระทบสูง การเปลี่ยนโมเดล และการรับมือเหตุขัดข้อง
สัญญาตัวแทนจำหน่าย (2026): แม่แบบพร้อมใช้และข้อควรระวังสำหรับ SME
แม่แบบสัญญาแต่งตั้งตัวแทนจำหน่ายสำหรับ SME ไทย พร้อมอธิบายเขตขาย สิทธิเป็นตัวแทนเดียว ยอดสั่งซื้อขั้นต่ำ ราคา เครื่องหมายการค้า และการเลิกสัญญา
 AiDocX Team 19 ตุลาคม 2569 10 นาที
คู่มือจัดการ Redline ในสัญญาสำหรับฟรีแลนซ์และ SME ไทย
เรียนรู้วิธีอ่าน Track Changes แยกประเด็นที่ต้องยืนยัน ตอบกลับอย่างเป็นระบบ และตรวจฉบับสุดท้ายก่อนลงนาม
AiDocX Team 15 ตุลาคม 2569 8 นาที